空売りとは?株価下落で稼ぐ仕組みと大損・追証リスクの全貌
相場全体が急落する局面でも資産を増やす投資家が存在します。その多くが活用している手法が「空売り(からうり)」です。通常の株式投資は「安く買って高く売る」ことで値上がり益を狙いますが、空売りは「高く売って安く買い戻す」という真逆のアプローチを取り、株価が下落する局面をそのまま収益チャンスに変える取引手法として知られています。
しかし、市場関係者の間では「買いは家まで、売りは命まで」という相場格言が長年語り継がれてきました。下落局面で効率的に利益を狙える反面、株価の上昇には上限がないため、予測が外れた場合の損失が理論上「青天井」に膨らむ構造的なリスクを孕んでいるためです。本稿では、空売りの基本構造から信用取引の実務、個人投資家を呑み込む追証や踏み上げ相場の実態、そして2026年の最新市場動向を踏まえたリスクヘッジの鉄則まで、客観的データと現場のリアルな証言を交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:空売りは証券会社から借りた株式を先に売り、値下がり後に買い戻して差額を得る信用取引固有の手法である。
- 要点2:通常の買い取引と異なり「損失が理論上無限大」であり、急騰時の踏み上げや追証(追加保証金)による強制決済リスクが潜む。
- 要点3:機関投資家の空売り残高や逆日歩(品貸料)の発生状況を把握し、厳格な逆指値注文(損切り)を設定することが生存の絶対条件となる。
【仕組みを解剖】株価下落でなぜ利益が出るのか?空売りの基本構造
手元に持っていない株式を売却して利益を得るという概念は、投資初心者にとって直感的に理解しにくい仕組みの一つです。大手証券会社(野村證券やSBI証券など)の取引約款および公的解説によると、空売りの本質は「証券会社から株式を借り受けて市場で売却し、将来買い戻して返却する取引」と定義されています。
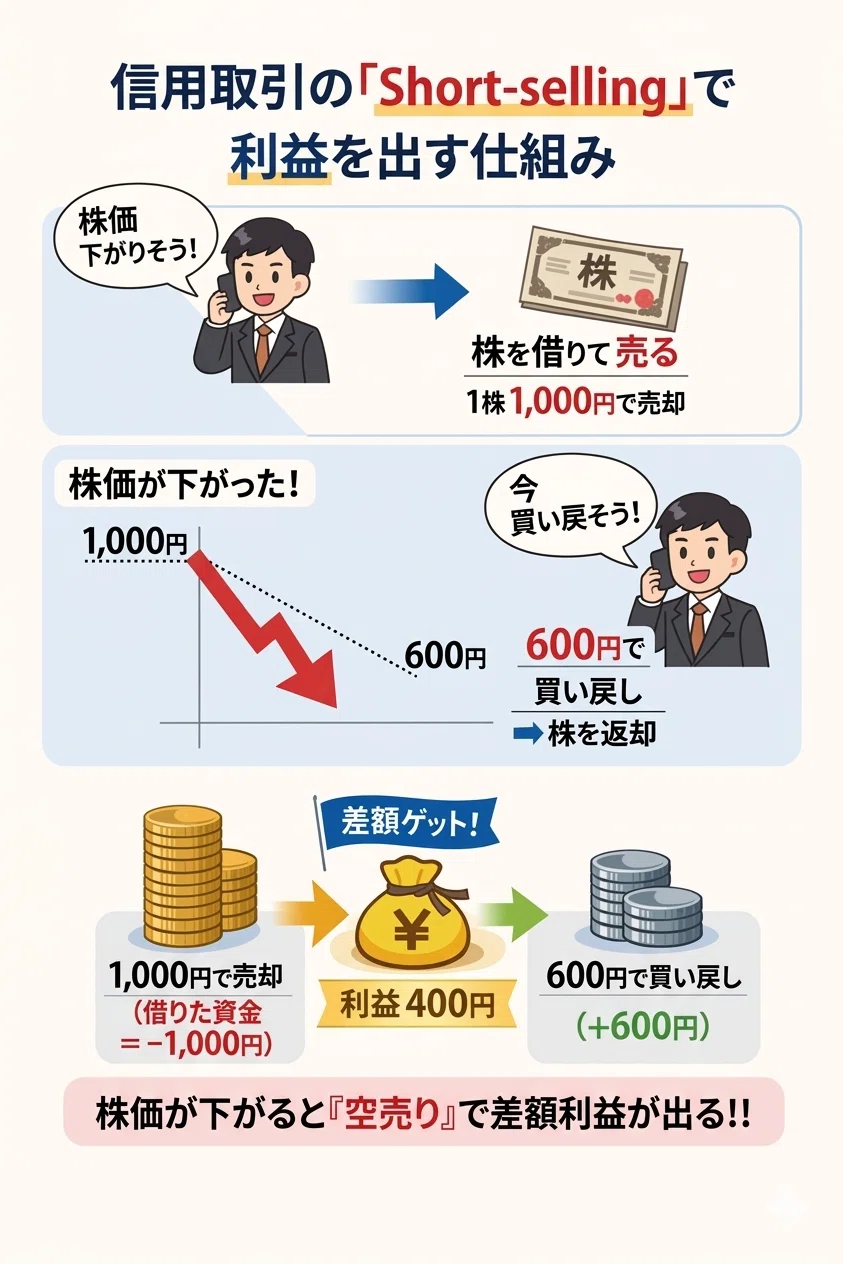
具体例でそのメカニズムを紐解きます。ある銘柄の現在値が1株5,000円のとき、近い将来に業績悪化などで下落すると予測したと仮定します。
- 新規売り建て(株を借りて売却):証券会社から100株を借り、市場で5,000円で売却(売却代金:50万円を手元に確保)。
- 株価の下落:予想通り株価が3,000円まで下落。
- 買い戻し(返済買い):市場で100株を3,000円で買い戻す(購入代金:30万円を支払い)。
- 株式の返却と差益確定:買い戻した100株を証券会社へ返却。手元に残った差額20万円(50万円 − 30万円、諸経費除く)が純粋な利益となる。
このように、「先に高く売り、後から安く買い戻す」という順序の逆転によって、株価下落がそのまま利益に直結する仕組みが成立しています。下落トレンドが続く弱気相場(ベア相場)において、現物保有だけでは指をくわえて資産の目減りを見つめるしかない局面でも、空売りを武器として持つことで相場の下降エネルギーを直接リターンへと転換できます。
現物取引と何が違う?データで見る信用取引のコストと取引条件
空売りを行うためには、一般的な証券総合口座だけでなく「信用取引口座」の開設が必須です。自己資金(現金)や保有株式を担保(委託保証金)として証券会社に差し入れ、資金や株式を借りて取引を行うためです。自己資金のみで売買を完結させる現物取引とは、取引ルールやコスト構造、負うべきリスクの性質が根本から異なります。
| 項目 | 現物取引(買い) | 制度信用取引(空売り) | 一般信用取引(空売り) |
|---|---|---|---|
| 取引の方向性 | 買い(上昇で利益)のみ | 売り建て(下落で利益) | 売り建て(下落で利益) |
| レバレッジ倍率 | 1倍(自己資金の範囲内) | 最大約3.3倍(保証金率30%) | 最大約3.3倍(証券会社基準) |
| 返済期日(決済期限) | 無期限(永続保有可能) | 原則最長6ヶ月 | 1日〜無期限(会社ごと) |
| 発生する固有コスト | 売買委託手数料のみ | 貸株料(約1.1〜1.15%) +逆日歩(株不足時) | 貸株料(約1.5〜3.9%等) ※逆日歩は発生しない |
| 最大損失額の限界 | 投資元本まで(株価0円で限定) | 理論上「無限大」 | 理論上「無限大」 |
特に注視すべきは「保有コスト」の存在です。現物株であれば株価が低迷しても配当金を受け取りながら何年間も塩漬けにできますが、空売りの場合は日割りで貸株料(株を借りるレンタル料)が引かれ続けます。制度信用取引では6ヶ月以内に必ず決済しなければならないため、時間の経過そのものが売り手側の心理的・資金的プレッシャーとなります。
【大損の真相】なぜ空売りは「損失無限大」なのか?追証と踏み上げの罠
株式市場において空売りが「プロ向けのハイリスク手法」と警戒される最大の理由は、数理的なリスク構造の非対称性にあります。
現物株を100万円で購入した場合、最悪のシナリオ(企業が倒産・破産して株価が0円になる)に直面しても、失うのは投じた100万円の元本のみです。損失率は最大でもマイナス100%にとどまり、借金を背負うことはありません。
一方で、100万円分の株式を空売りしたケースを検証します。株価の下落余地は0円まで(利益上限は投じた元本分)ですが、上昇余地には上限がありません。好材料の発表やTOB(株式公開買付)、思惑買いによって株価が5倍、10倍へと跳ね上がった場合、次のような致命的な損失が発生します。
- 100万円で空売りした株が1,000万円(10倍)に急騰:
決済するために市場から1,000万円で株を買い戻さなければならず、900万円の純損失(損失率マイナス900%)が発生。
自己資金(委託保証金)が300万円あったとしても、損失額がそれを遥かに上回り、証券会社に対して巨額の不足金を支払わなければならない事態に直結します。
追証(追加保証金)が発生する冷徹なメカニズム
信用取引では、担保として差し入れた保証金の評価額が、建玉(保有ポジション)の損失によって一定割合(最低委託保証金維持率:通常20〜30%)を割り込んだ瞬間に追証(おいしょう:追加保証金)が発動します。期日(通常は翌営業日または翌々営業日)までに現金を証券口座に入金して保証金率を回復させなければ、保有しているすべてのポジションが翌朝の寄付で成行決済(強制決済)され、回復不能な損失が確定します。
ショートスクイーズ(踏み上げ相場)の猛威
空売り残高が過剰に積み上がった銘柄に好決算やサプライズニュースが飛び出すと、売り方は一斉に損失回避のための買い戻し(損切り)に走ります。この「損切りの買い注文」がさらなる株価高騰を呼び、他の売り方を強制決済に追い込んでさらに買い注文を誘発する連鎖現象を踏み上げ相場(ショートスクイーズ)と呼びます。2021年に米国市場を震撼させたGameStop騒動や、国内の中小型グロース株で頻発するストップ高連続劇は、まさにこの踏み上げによって発生する典型例です。

【実態検証】個人投資家の証言に見る「失敗パターン」と心理的トラップ
金融市場の現場取材やSNS、知恵袋等のコミュニティで報告される個人投資家の手記を精査すると、空売りで致命傷を負うプロセスには驚くほど共通した「行動心理の罠」が存在します。
多くの破滅パターンは、以下のような心理的ステップを辿って進行します。
📉 【個人投資家が空売りで破産寸前に追い込まれる典型的な手記ログ】「業績に対して株価が明らかに割高だと判断し、1株2,000円で空売りを仕掛けた。しかし翌週、謎のSNSインフルエンサー買い煽りと大口買いが入り株価は2,500円へ急騰。『こんな株価はバブルだ、必ず暴落する』と確信して2,500円でナンピン売り(売り増し)を敢行。さらに3,200円まで跳ね上がり、含み損が保証金を圧迫して身動きが取れなくなった。連日のストップ高で買い戻しの注文すら通らず、最終的に4,800円で追証による強制ロスカット。数百万円の貯蓄が一瞬で消え去った。」
行動経済学が暴く「プロスペクト理論」の猛毒
行動経済学におけるプロスペクト理論(損失回避バイアス)が示す通り、人間は「利益を得る喜び」よりも「同額の損失を被る苦痛」を約2〜2.5倍強く感じます。この心理が空売りの局面で働くと、「損を確定させたくない」という強烈な防衛本能が働き、逆行しているにもかかわらずナンピン売りを重ねてしまいます。
さらに、制度信用取引で貸株が極端に不足すると発生する逆日歩(品貸料)という隠れコストが売り方を追い詰めます。1日1株あたり数十円から数百円の逆日歩が課されると、土日・祝日を跨ぐ連休中にも巨額の手数料が加算され続け、株価が動かなくても保有しているだけで資金が削り取られていく地獄絵図が完成します。
【機関投資家と規制】知っておくべき空売り残高と取引ルール
株式市場の空売りシェアにおいて、個人投資家の比率はごく一部に過ぎず、大半は莫大な資金力を持つヘッジファンド等の機関投資家によって占められています。機関投資家と対等に渡り合うためには、公的な開示情報と市場規制の枠組みを理解しておく必要があります。
1. 機関投資家の空売り残高情報(5%ルールと公表義務)
金融庁および東京証券取引所のルールにより、発行済株式総数の0.5%以上の空売りポジションを保有する投資家は、証券取引所を通じてその氏名や保有割合の公表が義務付けられています(JPX公式サイトや専門データサイトで閲覧可能)。
著名な海外ヘッジファンドが大量の空売りを仕掛けている銘柄は、徹底的な企業調査に基づく組織的な売り浴びせが行われている証拠である一方、前述した「踏み上げ」が発生した際の反発力も極めて強大になります。
2. 空売り規制(価格規制・アップティックルール)
市場の急激な下落スパイラルを防ぐため、金融商品取引法施行令により厳格な空売り規制ルールが定められています。
- 価格規制(アップティックルール):株価が基準値から10%以上下落した銘柄(トリガー抵触)について、直近公表価格以下の価格での新規空売り注文が禁止されます(下落局面での叩き売りを抑制する措置)。
- 50単元ルール:1回あたり50単元(通常5,000株など)を超える大口注文を成行で発注することは禁止されており、指値での発注が義務付けられています。
3. 2026年最新の株式市場動向とボラティリティ
2026年最新の株式市場動向を見渡すと、日本銀行の金利政策正常化や地政学リスクの再燃、AI主導のハイテク株選別相場により、個別銘柄の日中ボラティリティ(価格変動率)は歴史的な高水準で推移しています。指数の方向感だけを信じて安易に空売りを仕掛けると、アルゴリズム取引による瞬間的なショートカバーに巻き込まれて即死するリスクが高まっており、これまで以上に精緻な需給分析が求められます。

【プロの結論】信用取引で空売りを始めるやり方と向いている人の条件
空売りは相応のリスクを伴いますが、正しいリスク管理フレームワークを遵守できる投資家にとっては、下落相場を利益に変えるだけでなく、保有する現物株の価格下落を相殺する「つなぎ売り(ヘッジ取引)」としても機能する高度なツールです。
信用取引で空売りを執行する3ステップ
- 信用口座の開設と審査:利用中の証券会社で信用取引口座の開設を申請。一定の投資経験・金融資産要件の審査をクリアし、最低保証金(通常30万円以上)を差し入れます。
- 銘柄選定と売り建て発注:制度信用銘柄または一般信用銘柄の中から対象を選択。注文種別を「信用新規売り(売建)」に設定し、指値または成行で発注。
- 逆指値注文の同時設定(絶対条件):発注と同時に、エントリー価格から3〜5%上方に「逆指値の返済買い注文(ストップロス)」を必ず事前登録しておく。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
空売りを実戦投入すべきか否かは、投資家の資金量ではなく規律を順守できる心理的耐性によって峻別されます。
- 空塗りが向いている人(実践してよい投資家):
- 損切りラインに到達した際、感情を挟まず機械的にロスカットを執行できる人
- 日中の板情報や出来高、信用倍率(貸借倍率)の需給データを日常的にチェックできる人
- 現物保有銘柄の決算発表直前に、一時的な下落リスクをヘッジしたい中上級者
- 空売りをおすすめできない人(避けるべき投資家):
- 「いつか下がるはずだ」と根拠のない希望的観測で塩漬けしてしまう人
- 小型の仕手株やバイオ・材料株など、時価総額が小さく急騰しやすい銘柄に手を出そうとする人
- 余力資金(保証金維持率)を常にギリギリ(維持率30%前後)で運用しがちな初心者
【空売りとは】に関するよくある質問(FAQ)
Q1:投資初心者がいきなり空売りから始めても大丈夫ですか?
A1:おすすめできません。まずは現物取引で市場の価格変動や売買タイミングの感覚を掴み、相場のサイクルを理解してから検討すべきです。どうしても始める場合は、失っても生活に支障のない極めて少額の資金で、必ず逆指値注文を併用して取引を体験してください。
Q2:「逆日歩(ぎゃくひぶ)」はどんな銘柄で発生しやすいですか?
A2:株主優待の権利確定月を迎えた人気銘柄や、極端な悪材料が出て市場全体の売り需要が急増した銘柄で頻発します。証券会社が調達できる株式数を空売り需要が上回ると発生するため、信用倍率が「1倍未満(売り残が買い残を上回る状態)」になっている銘柄の制度信用売りは特に注意が必要です。
Q3:空売りした銘柄が連日ストップ高になり、買い戻せない場合はどうなりますか?
A3:売買が成立しない(寄り付かない)まま株価が値幅制限の上限(ストップ高)まで上昇し続けると、決済したくても買い戻しができません。その間も建玉の損失は毎日拡大し、保証金維持率が即座に追証基準を割り込みます。最終的に寄付いた段階で莫大な差額損失が確定し、追加入金不能となった場合は法的債務(借金)として精算を求められます。
Q4:配当金の権利確定日を跨いで空売りを保有しているとどうなりますか?
A4:配当金を受け取る権利を得るのではなく、逆に「配当落調整金」として配当金相当額を支払わなければなりません。配当利回りが高い銘柄を権利確定日を跨いで空売りしていると、思わぬ支払いコストが発生するため注意が必要です。
まとめ:2026年の株式相場を生き抜くリスク管理と自己防衛の鉄則
空売りは、上昇局面だけでなく下降局面をも収益機会に変える強力無比な金融手法です。下落トレンドにおける資産防衛やポートフォリオのリスクヘッジにおいて、正しく扱えばこれほど頼もしい武器はありません。
しかし、その背後には「損失無限大」「追証」「踏み上げ相場」という、一歩間違えれば退場に直結する致命的な罠が常に口を開けています。2026年の乱高下する相場環境を生き抜くための要訣は、利益を貪欲に追うことではなく、徹底的な資金管理と機械的な損切りルールの遵守にあります。仕組みとリスクの本質を完全に理解した上で、自己規律を保ちながら相場と対峙してください。 (出典: 空売り と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。