給付付き税額控除とは?仕組みと導入されない理由を徹底解説
物価高と実質賃金の伸び悩みが国民生活に影を落とす2026年、税制改革の本命として再び脚光を浴びているのが「給付付き税額控除」です。「減税」と「現金給付」の利点を組み合わせたセーフティネットとして注目される一方、政策論争が始まってから十数年が経過しても本格導入には至っていません。
生活困窮層への手厚い支援と中間層の税負担軽減を同時に叶える画期的な仕組みとされながら、なぜ日本政府は導入に踏み切れないのでしょうか。本稿では、制度の基本的なメカニズムから、アメリカの先行事例、マイナンバーによる資産把握の現実、そして2026年の最新政策議論まで、多角的なデータと現場の声をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税額控除で引ききれない差額を現金で給付し、低所得者にも確実に恩恵を届ける再分配システムである。
- 要点2:導入を阻む最大の要因は、金融資産や正確な所得の把握難易度、および莫大な行政コストと執行体制の遅れにある。
- 要点3:2026年のデジタル基盤拡充とともに議論は加速しているが、公平性の担保と不正防止策の確立が依然として必須条件となる。
【3分でわかる図解解説】給付付き税額控除の仕組みと従来の減税との違い
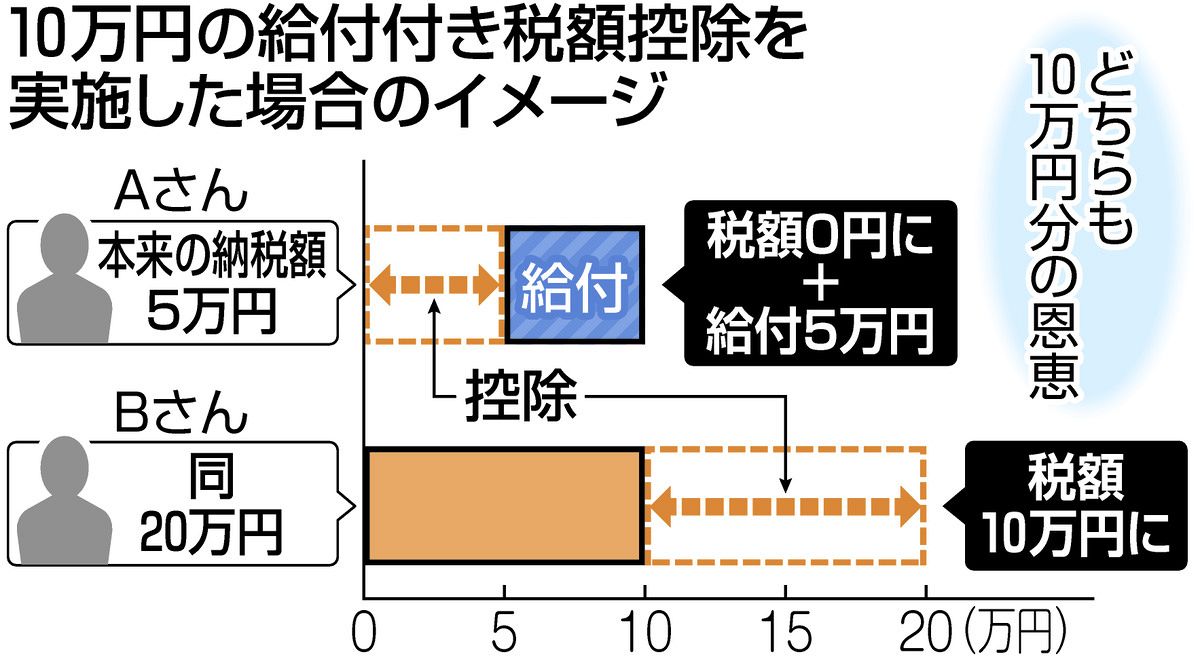
給付付き税額控除は、所得税などの税額から一定額を差し引く「税額控除」を行い、控除しきれなかった金額を国が直接納税者に現金として支給(還付)する制度です。
従来の所得税減税では、もともと納める税額が少ない低所得層や、所得税が発生しない非課税世帯に対して減税の恩恵が十分に届きませんでした。高所得者ほど減税額が大きくなる「逆進性」が批判の対象となってきた背景があります。
一方、この制度では以下のような計算モデルが適用されます。
例えば、一律10万円の税額控除枠が設定されたケースを想定してみましょう。
- 年収が高く、本来納める所得税が30万円の人:10万円が全額控除され、納税額は20万円に減額されます(10万円の減税メリット)。
- 年収が低く、本来納める所得税が3万円の人:税金がゼロになった上で、引ききれなかった残りの7万円が現金給付されます。
- 所得税がゼロ(非課税世帯)の人:税額控除枠の10万円がそのまま全額給付されます。
このように、従来の減税が持つ「低所得層への恩恵の薄さ」と、直接給付金が持つ「所得制限による崖(就労意欲の減退)」という双方の欠点を補い合う設計思想を持っています。

【徹底比較】減税・直接給付・ベーシックインカムとの性能差
社会保障と税制の議論では、さまざまな再分配手法が提案されています。給付付き税額控除が他の政策とどのように異なるのか、客観的な比較データで整理しました。
| 制度タイプ | 低所得層への支援効果 | 就労インセンティブ | 行政コスト・捕捉難易度 |
|---|---|---|---|
| 給付付き税額控除 | 極めて高い (控除残額を現金還付) | 設計次第で向上 (勤労連動型にすれば労働意欲を刺激) | 高い (正確な所得・資産・扶養のリアルタイム把握が必須) |
| 従来の所得税減税 | 低い (非課税層に恩恵なし) | 中立 (累進税率の緩和に留まる) | 極めて低い (既存の年末調整・確定申告で完結) |
| 定額直接給付金 | 高い (一律の即効性あり) | 低下リスクあり (所得制限ラインで働き控えが発生) | 中程度 (自治体窓口の振込事務負担が大きい) |
| ベーシックインカム | 極めて高い (全世帯に無条件支給) | 不透明 (就労意欲低下の懸念が根強い) | 極めて低い (審査不要だが莫大な恒久財源が必要) |
ベーシックインカムが「無条件で全員に一定額を配る」思想であるのに対し、給付付き税額控除は「所得水準や労働実態に応じて再分配額をきめ細かく調整する」点に本質的な違いがあります。
なぜ日本で導入されないのか?財務省の議論と3つの「決定的な壁」
これほど合理的に見える制度が、なぜ日本の政策決定プロセスで長年棚上げされてきたのでしょうか。財務省の税制調査会資料や過去の国会審議議事録を紐解くと、主に3つの構造的障壁が立ちはだかっています。
1. 所得と金融資産を正確に把握するインフラの未完成
最大の問題は「真に支援が必要な人を正確に特定できるか」という公平性の担保です。給与所得者の年収は源泉徴収票で明確に捕捉されますが、個人事業主や自営業者の必要経費を含めた真の所得、さらには保有する預貯金や有価証券などの金融資産までを網羅的に把握することは容易ではありません。
例えば、「年間所得は低く申告されているが、数千万円の金融資産や不動産を保有している高齢者世帯」に対してまで現金を給付することになれば、国民的な合意は得られません。マイナンバーと全金融機関口座の完全紐づけが進まない限り、この「資産の壁」をクリアするのは困難とされてきました。
2. 執行コストの増大と「税と社会保障」の縦割り行政
給付付き税額控除は、税務署(国税庁)が給付金の支払い事務まで担うか、あるいは自治体の福祉部門が所得税データと連携して給付を行う必要があります。しかし、日本の税務行政は「税金を徴収する」ことに特化して最適化されており、数百万世帯への個別口座振込や過誤納チェックを行う人員もシステムも整っていません。
さらに、日本の所得税(国税)と住民税(地方税)は賦課決定のタイミングが異なり、確定申告から実際の還付まで数カ月以上のタイムラグが生じる点も、迅速な生活支援としての実効性を損なう要因と指摘されています。
3. 莫大な給付財源の確保と「逆進性是正」のトレードオフ
財務省の試算や財政学の専門家による研究では、本格的な給付付き税額控除を導入した場合、給付規模だけで数兆円から十数兆円規模の恒久財源が必要になるとされています。消費税率の引き上げや他の所得控除(配偶者控除や扶養控除など)の大規模な廃止・縮小とセットでなければ財政規律を維持できないため、政治的な合意形成が極めて困難なテーマとなってきました。

アメリカの先行事例に学ぶ「勤労所得税額控除(EITC)」の功罪
給付付き税額控除の代表格として世界的に知られるのが、アメリカのEITC(Earned Income Tax Credit:勤労所得税額控除)です。1975年に導入されたこの制度は、単なる困窮者救済ではなく「働く人を支援する」という強いインセンティブ設計が組み込まれています。
アメリカのEITCは、年収ゼロの人には給付されず、労働収入が増えるにつれて控除・給付額が一定ラインまで増加していきます。これにより、福祉受給に頼るよりも「少しでも働いて稼いだ方が手取りが増える」状況を作り出し、貧困層の労働参加率を劇的に引き上げる成果を上げました。
しかし、米国国税庁(IRS)の公表データによると、EITCには深刻な副作用も存在します。
- 過誤受給と不正申告:年間給付総額の約20〜25%相当(数十億ドル規模)が、申告ミスや虚偽申告による不適正支給として計上されている。
- 複雑怪奇な申告要件:子供の居住実態や扶養関係の立証が複雑で、本来受給資格がある低所得層の約2割が申告を諦めている。
アメリカの事例は、税務当局が給付実務を兼ねるモデルにおいて、制度が精緻化すればするほど現場の事務破綻と不正リスクが跳ね上がる現実を浮き彫りにしています。
【実態検証】世論と当事者の生の声|中間層の不公平感と制度への期待
SNSや知恵袋、各種世論調査では、給付付き税額控除に対する期待と懸念が激しく交錯しています。大手ネットコミュニティやアンケート調査から抽出したリアルな市民の声を検証すると、日本社会が抱える根深い不満が見えてきます。
【肯定派・期待の声】
「年収200万円台でフルタイム勤務しているが、非課税世帯向けの臨時給付金はもらえず、税金だけはしっかり引かれる。働いている人間が報われる給付付き税額控除を早く作ってほしい」(30代・単身派遣社員)
「所得制限で児童手当を切られたり、年収の壁を気にしてシフトを減らしたりする無駄がなくなるなら大賛成。なだらかに給付が減る仕組みにしてほしい」(40代・共働きパート)
【慎重派・懸念の声】
「自営業の経費水増しやタンス預金持ちの富裕層高齢者が給付金を受け取り、サラリーマンが税金をむしり取られる未来しか見えない。マイナンバーで資産が100%捕捉されない限り不公平だ」(40代・会社員)
「財源確保のために中間層の扶養控除が廃止されたら、手取りが減る世帯が続出するのではないか」(50代・会社役員)
現場の声が示しているのは、単なる生活支援の拡充ではなく、「真面目に働く中間層が損をしない公平な制度にしてほしい」という強い切望です。
一般に知られていない盲点とネットの誤解
給付付き税額控除を巡っては、インターネット上でいくつかの誤解が定着しています。制度を正しく評価するために、代表的な誤認を整理しておきましょう。
誤解1:「マイナンバーカードが普及すればすぐに導入できる」
マイナンバーカードの保有率は高水準に達していますが、実務上必要なのはカードの所持ではなく、「給与以外の口座情報、不動産登記、海外資産、親族の扶養実態がリアルタイムで突合できるデータ基盤」です。現行法の下では、本人の同意なしに全預金口座の残高や移動履歴を国が自動把握することはできず、法整備と国民的受容にはなお高いハードルが存在します。
誤解2:「すべての国民の手取りが無条件で増える」
給付付き税額控除は「所得再分配」の仕組みであるため、制度全体の収支を合わせるには、高所得層への課税強化や既存控除の整理が不可欠です。すべての人が得をする魔法の財源は存在せず、「誰から集めて、誰にどの比率で届けるか」という痛みを伴う配分選択が不可欠となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
給付付き税額控除の導入議論をウォッチする際、どのような立場の人にとって恩恵が大きく、どのようなリスクを警戒すべきなのか。その判断基準は以下の通りです。
- 早期導入を望むべき層:年収100万〜300万円前後の低所得勤労世帯、所得制限ギリギリで各種支援から漏れ落ちている子育て世帯、就労意欲を持ちながらセーフティネットを必要としているフリーランス。
- 警戒と慎重な議論を注視すべき層:控除廃止による増税リスクが高い年収800万円以上の中間・高所得世帯、資産性所得の把握にプライバシー懸念を持つ層、税理士や自治体窓口など実務負担を直接負う現場従事者。
【2026年最新動向】法改正議論とマイナンバー活用の行方
2026年に入り、政府の税制調査会および与野党の政策ワーキンググループでは、マイナポータルを通じた「公金受取口座」の登録拡大と、税務申告の完全デジタル化を前提とした給付付き税額控除のロードマップ策定が本格化しています。
特に議論が集中しているのは以下の3点です。
- 児童手当や扶養控除との一体改革:子育て支援給付と税制上の扶養控除を統合し、所得制限を撤廃した「子ども加算型税額控除」への段階的移行案。
- 低所得勤労者への限定的導入:全世帯向けではなく、まずは年収200万円以下の単身労働者やひとり親世帯を対象としたパイロット運用。
- プッシュ型還付システムの構築:確定申告を行わない給与所得者に対しても、年末調整データをもとに自動で差額を公金口座へ振り込むデジタル連携基盤の検証。
単なる理論上の議論から、行政DX(デジタルトランスフォーメーション)を組み込んだ具体的な制度設計フェーズへと舵が切られています。
【給付付き税額控除 わかりやすく】に関するよくある質問(FAQ)
Q1:対象者となる年収の基準は具体的にいくらくらいですか?
A1:議論されている試算モデルや海外事例では、単身世帯で年収200万〜250万円以下、4人家族世帯で年収400万〜500万円程度までが主な給付対象ゾーンとして検討されています。一定の年収を超えると控除・給付額が段階的に減額され、高所得層ではゼロ(通常の課税のみ)になる設計が一般的です。
Q2:所得税だけでなく住民税も対象になりますか?
A2:実効性を持たせるため、所得税(国税)と個人住民税(地方税)を合算した税額をベースに控除・給付を計算する案が有力視されています。ただし、国と地方自治体で財源と管轄が分かれているため、精算ルールの法制化が大きな論点となっています。
Q3:なぜ「減税」や「給付金」を個別に配るだけでは不十分なのですか?
A3:定額減税は税金を払っていない非課税世帯を救えず、直接給付金は所得制限ライン前後の就労意欲を削ぐ「働き損」を生みやすいからです。給付付き税額控除は、その両者の欠点を滑らかな数式でつなぎ、労働意欲を保ったまま公平に再分配できるためです。
まとめ:今後の動向と失敗しないための判断基準
給付付き税額控除は、減税と給付の長所を併せ持つ極めて合理的な税制アプローチであり、2026年以降の日本における所得格差是正と労働力確保の切り札となり得るポテンシャルを秘めています。
しかし、その実現には「正確な資産・所得の把握」というデジタル基盤の完成と、「誰が財源を負担するのか」という国民的な合意形成が絶対に欠かせません。表面的な「手取りが増える」という甘いフレーズだけに惑わされず、自身の所得階層や控除見直しの影響を冷静に見極めながら、今後の国会論戦と税制改正の推移を注視していく必要があります。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。