損益分岐点の計算方法と実践術|赤字を絶対に回避する管理会計の極意
原材料費の高騰や人件費の改定、さらにはデジタルツールの導入コスト増大など、ビジネスを取り巻く収支環境は厳しさを増しています。企業経営者や店舗責任者のみならず、副業やスモールビジネスを展開する個人事業主にとっても、「売上がいくらあれば赤字を免れるのか」という絶対防衛ラインを把握することは事業存続の生命線です。
事業の明暗を分ける指標こそが損益分岐点(Break-Even Point)です。利益ゼロ・損失ゼロの境界線を正確に割り出し、自社のコスト構造を可視化できれば、無謀な値下げ競争から脱却し、確実に手元へ現金を残す経営判断が可能になります。財務諸表が苦手な方でも即座に活用できるよう、基本公式から実務での応用手順まで論理的かつ明快に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益分岐点売上高は「固定費 ÷ 限界利益率」で瞬時に算出でき、事業がトントンになる最低売上高を明示する。
- 要点2:収益改善の鍵は「固変分解(固定費と変動費の厳密な仕分け)」にあり、損益分岐点比率80%以下が優良企業の安全圏となる。
- 要点3:固定費の削減、限界利益率の引き上げ(付加価値向上)、目標利益を加味した売上計画の3本柱で赤字体質を根本治療できる。
【公式と仕組み】損益分岐点売上高の計算方法と限界利益率の導き方
管理会計における損益分岐点とは、売上高と総費用(固定費+変動費)が完全に釣り合い、営業利益が「0円」となる売上高の数値を指します。この境界線を1円でも上回れば黒字、下回れば赤字という極めてシンプルな概念です。
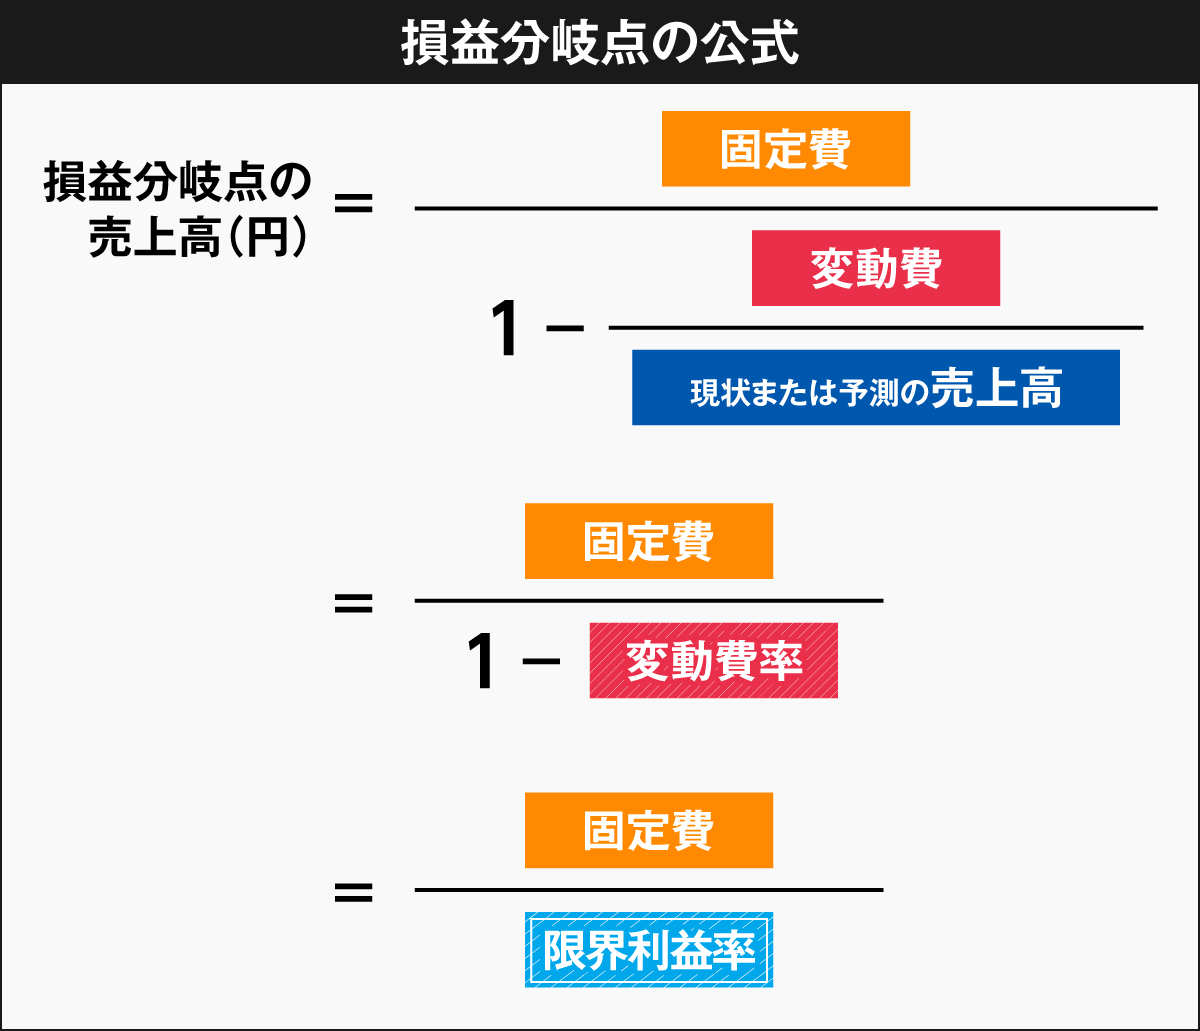
損益分岐点売上高を割り出すための損益分岐点売上高の公式は以下の通りです。
【損益分岐点売上高の基本計算式】損益分岐点売上高 = 固定費 ÷ 限界利益率
※限界利益率 = 限界利益(売上高 - 変動費) ÷ 売上高
理解を深めるために、中核となる「限界利益」のメカニズムを押さえておく必要があります。限界利益とは、売上高から商品仕入れや原材料費などの変動費を差し引いた、企業が手元に残せる純粋な稼ぐ力です。この限界利益が、家賃や正社員人件費といった固定費をどれだけカバーできるかによって最終損益が決まります。
具体的な数字でシミュレーションしてみましょう。月間売上高が1,000万円、変動費が400万円、固定費が450万円の事業を想定します。
- 限界利益の算出:1,000万円 - 400万円 = 600万円
- 限界利益率の計算式:600万円 ÷ 1,000万円 = 0.6(60%)
- 損益分岐点売上高:450万円 ÷ 0.6 = 750万円
このケースでは、売上高が750万円に達した時点で固定費の全額が回収され、750万円を超えて売り上げた分については、1万円売れるごとに6,000円(限界利益率60%分)の純粋な営業利益が積み上がっていく構造になります。

固定費と変動費の分け方|実務で迷う「固変分解」の現場ノウハウ
損益分岐点の計算で多くの担当者がつまずく最大の関門が、コストを固定費と変動費に分ける「固変分解」の作業です。理論上は明確に分かれているように見えても、実際の会計データには両方の性質を帯びた費用が混在しています。
基本概念として、変動費は売上高や生産・販売数量の増減に比例して増減する費用であり、固定費は売上の増減に関わらず毎月一定額発生する費用を指します。
【一般的な費用の分類基準】
- 変動費の代表例:商品の仕入高、原材料費、外注加工費、販売手数料、運送費・荷造発送費、決済代行手数料(売上歩合分)など
- 固定費の代表例:事務所・店舗の家賃、正社員の給与・賞与・福利厚生費、減価償却費、リース料、クラウドSaaS月額固定費、広告宣伝費(月額契約分)、通信費基本料など
実務上、頭を悩ませるのが「水道光熱費」「パート・アルバイト人件費」「販促費」などの準変動費(または準固定費)です。たとえば、飲食店の水道光熱費には「契約基本料金(固定費)」と「客数増に応じた使用料金(変動費)」が混ざっています。
実務現場では、以下の3つのアプローチで仕分けを行います。
- 勘定科目法:あらかじめ各科目を固定費か変動費かに定性的に割り振る最も手軽な手法。中小企業の日常管理に適している。
- 高低点法:過去の過去最高売上月と最低売上月の2時点の費用差・売上差から、変動費率と固定費を機械的に逆算する手法。
- 回帰分析法(最小二乗法):過去12〜24か月分の実績データを散布図にプロットし、統計的な回帰直線から厳密に固定費と変動費を分離する手法。
中小企業や個人事業の現場であれば、まずは勘定科目法を用い、実態に合わせて「パート人件費の7割は変動費、3割は基本シフト分の固定費」といった社内基準を策定して運用するのが最も現実的です。
【判定基準】損益分岐点比率の目安と安全余裕率の計算
自社の損益分岐点売上高を算出した後、次に行うべきは経営の健全度(耐久力)を客観的に評価することです。そのための2大財務指標が「損益分岐点比率」と「安全余裕率」です。
損益分岐点比率の計算式:損益分岐点比率(%) = (損益分岐点売上高 ÷ 現在の売上高) × 100
安全余裕率の計算式:安全余裕率(%) = 100% - 損益分岐点比率 = ((現在の売上高 - 損益分岐点売上高) ÷ 現在の売上高) × 100
中小企業庁の経営指標データおよび主要信用調査機関の統計基準に基づき、企業の財務体質を判定する基準値を以下の比較表にまとめました。
| 判定ランク | 損益分岐点比率の目安 | 安全余裕率 | 財務体質の評価と現場実態 |
|---|---|---|---|
| 超優良水準 | 60%以下 | 40%以上 | 不況や市場急変に対する圧倒的な耐性。内部留保が潤沢で新規投資も自在。 |
| 優良・健全 | 61%〜80% | 20%〜39% | 中小企業の目標値。売上が2割程度落ち込んでも赤字転落しない強固な構造。 |
| 普通・警戒 | 81%〜90% | 10%〜19% | 黒字を維持しているものの余裕が乏しい。原材料・人件費の微増で赤字化の恐れ。 |
| 要改善 | 91%〜100% | 0%〜9% | 自転車操業状態。わずかな需要減で即座に資金ショートに繋がる高リスク水準。 |
| 赤字・危機的 | 100%超 | マイナス | 構造的赤字。売上を立てるほど固定費を賄えず手元資金が流出する危険状態。 |
損益分岐点比率が80%以下であれば、売上が20%ダウンしても赤字にならない「安全余裕率20%」を確保できていることを意味します。この数値を毎月の試算表で追跡することが、急激な業績悪化を未然に防ぐ早期警戒アラームとして機能します。
【実態検証】飲食店の現場に見る損益分岐点分析とグラフの読み解き方
数ある業種の中でも、特に損益分岐点分析が生死を分けるのが飲食業界です。家賃や厨房機器リース代、正社員人件費といった重い固定費を抱えながら、天候や景気変動による売上ブレに晒されるためです。
都内で客単価1,200円のカフェ・バルを経営するオーナーの手記や現場取材からは、リアルなコストの壁が浮き彫りになります。
「オープン当初、月商300万円あれば十分黒字だと踏んでいました。しかし、食材原価(変動費)が35%、アルバイトや決済手数料などの変動経費が15%かかり、限界利益率は50%。毎月の固定費(家賃50万円、店長給与35万円、光熱費・諸経費35万円)が計120万円あったため、損益分岐点は『120万円 ÷ 0.5 = 240万円』。少しでも天候不順で客足が落ち、月商230万円になっただけで瞬く間に毎月十数万円のキャッシュが溶けていきました」(都内カフェ経営者の告白)
損益分岐点グラフの正しい見方
視覚的に収支構造を把握するためには、損益分岐点グラフの理解が欠かせません。
- 横軸と縦軸:横軸に「売上高(販売数量)」、縦軸に「金額(売上高・費用)」をとります。
- 売上高線:原点(0)から右斜め上45度に向かって一直線に伸びる線です。
- 固定費線:縦軸の固定費の金額から横軸と平行に伸びる水平線です。
- 総費用線:縦軸の固定費の起点から、売上増(変動費増)に応じて右斜め上に伸びる線です。
- 損益分岐点:「売上高線」と「総費用線」が交差するポイントです。交点より右側が「利益エリア」、左側が「損失(赤字)エリア」となります。
総費用線の傾きが緩やかであるほど(=変動費率が低い・限界利益率が高いほど)、売上高線との交差角度が鋭くなり、交点を超えた瞬間に莫大な利益が生まれる高収益体質であることをグラフは明示してくれます。
目標利益を達成するための必要売上高の計算
赤字を避けるだけでなく、「今期は営業利益を月間100万円確保したい」という場合には、目標利益達成売上高の計算式を用います。
【目標利益達成売上高の計算式】必要売上高 = (固定費 + 目標利益) ÷ 限界利益率
前述のカフェの例(固定費120万円、限界利益率50%)で月100万円の利益を残したい場合、(120万円 + 100万円) ÷ 0.5 = 440万円の売上高が必要であると逆算できます。1日あたりの必要客数や客単価への落とし込みが極めてシャープになります。
一般に知られていない盲点とネットの誤解|損益分岐点を下げる実践手法
ネット上の経営解説やSNSの言説では「固定費をとにかく削減すれば損益分岐点は下がる」という短絡的なコストカット論が散見されます。しかし、ここには経営を破滅に導く重大な盲点が潜んでいます。
優秀な経営企画・財務コンサルタントが実践する損益分岐点を下げる3大アプローチは以下の通りです。
- 限界利益率の引き上げ(付加価値の向上): 無差別な値下げをやめ、高付加価値化による単価アップ、原価の見直し、歩留まり改善を行う。限界利益率が50%から60%へ上がれば、同じ固定費でも損益分岐点売上高は一気に引き下がります。
- 固定費の戦略的圧縮と変動費化: 不要なオフィス面積の縮小やサブスクツールの棚卸しに加え、固定給主体の外注から成果報酬型への移行、遊休設備のリース解除など、固定費そのものを「変動費化」してリスクを低減させます。
- プロダクトミックス(粗利構成比)の最適化: 主力商品のうち、限界利益率の低い商品の販売比率を下げ、限界利益率の高いサービス商材の販売比率を高めることで、会社全体の平均限界利益率を底上げします。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
損益分岐点分析は強力な意思決定ツールですが、その活用には向き不向きと注意すべき前提条件が存在します。
▼ 損益分岐点分析を即座に導入すべき人
- 新規出店や設備投資を計画中の経営者:投資回収期間と最低限必要な客数を事前に把握し、致命的な投資失敗を回避できます。
- 固定費がかさみ利益が残らない中小企業幹部:どの固定費が収益を圧迫しているかを突き止め、外科手術的な経費削減を実行できます。
- 副業・フリーランスで価格設定に迷っている個人:自身の生活防衛費と稼働可能時間から、安売りしない最低受注単価を論理的に割り出せます。
▼ 一律の適用に慎重になるべきケース
- 創業初期のスタートアップ(Jカーブを狙うビジネス):初期に大規模な開発費やマーケティング投資を先行させるモデルでは、当面の損益分岐点達成よりもユーザー獲得数やLTV(顧客生涯価値)が優先指標となります。
- 固定費カット中毒に陥っている事業者:広告宣伝費や人材育成費といった「将来の売上を生む投資的固定費」まで無差別に削ると、限界利益そのものが縮小し、縮小均衡の倒産スパイラルに陥るリスクがあります。

【実務効率化】エクセル(Excel)で作成する損益分岐点計算シートの設計
毎月の経営数値を素早く可視化するためには、エクセルやGoogleスプレッドシートを用いた損益分岐点計算シートの内製化が効果的です。複雑なマクロを組む必要はなく、基本関数だけで完成します。
【シート構築のセル配置例】
- セルB2:当期売上高(実績値入力)
- セルB3:変動費合計(実績値入力)
- セルB4:固定費合計(実績値入力)
- セルB5(限界利益):
=B2-B3 - セルB6(限界利益率):
=B5/B2(セルの表示形式をパーセンテージに設定) - セルB7(損益分岐点売上高):
=B4/B6 - セルB8(損益分岐点比率):
=B7/B2(パーセンテージ設定) - セルB9(安全余裕率):
=1-B8(パーセンテージ設定)
さらにエクセルの「ゴールシーク機能」(データタブ > What-If分析 > ゴールシーク)を活用すれば、「営業利益(限界利益-固定費)を200万円にするには、売上高がいくら必要か」といったシミュレーションを瞬時に逆算することが可能です。
【損益分岐点】に関するよくある質問(FAQ)
Q1:赤字が続いている場合、まず固定費と変動費のどちらから手をつけるべきですか?
A1:即効性を求めるなら「固定費の聖域なき見直し」が鉄則です。家賃の減額交渉、利用頻度の低い定期契約ツールの解約など、一度下げれば永続的に効果が続く固定費から削減します。一方で変動費の削減(仕入れ値買い叩きなど)は品質低下や取引先関係の悪化を招くリスクがあるため、歩留まり改善や発注ロットの見直しなど慎重に進める必要があります。
Q2:個人事業主や副業ワーカーの場合、生活費は固定費に含めるべきですか?
A2:管理会計上は事業経費のみを対象としますが、事業継続の実質的な防衛ラインを測る上では「生活に必要な最低限の生活費(プライベートの固定費)」を事業の固定費に上乗せして損益分岐点を計算することを推奨します。これにより「事業は黒字だが生活が立ち行かない」というフリーランス特有のキャッシュフロー破綻を防止できます。
Q3:損益分岐点売上高が現在の売上高を上回っている(損益分岐点比率が100%超)時の緊急対策は?
A3:早急に「損益構造の再設計」が必要です。第一に利益率の極端に低い不採算商品・サービスの取り扱い中止、第二に販促費や役員報酬・固定経費の一時圧縮、第三に主力商品の小幅な値上げ(または内容量調整)の3点を同時並行で実行し、損益分岐点そのものを現在の売上水準以下まで引き下げる外科手術を行ってください。
まとめ:今後の動向と失敗しないための判断基準
損益分岐点は、単なる経理上の計算式ではなく、荒波の中で事業の舵取りを行うための経営のコンパスです。
コスト構造をブラックボックスのまま放置し、売上高の多寡だけに一喜一憂する経営は、霧の中でスピードを出す航海と同じく極めて危険です。まずは自社の決算書や直近数か月の試算表を開き、固定費と変動費を仕分ける第一歩を踏み出してください。損益分岐点売上高と安全余裕率を常に手元のダッシュボードで把握し、揺るぎない黒字化への軌道を確立しましょう。 (出典: 損益 分岐 点(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。