源泉控除対象配偶者とは?年収要件と年末調整の書き方を徹底解説
年末調整の時期を迎えるたびに、多くの給与所得者を悩ませるのが書類に並ぶ複雑な税務用語です。特に勤務先から配布される「給与所得者の扶養控除等(異動)申告書」の中央部に記載されている「源泉控除対象配偶者」という項目は、「配偶者控除」や「同一生計配偶者」と名称が酷似しており、記入ミスや認識のズレが頻発する代表的な論点となっています。
2026年現在の税制環境下において、この区分は単なる形式的な名称にとどまらず、毎月の給与から天引きされる源泉所得税額と手取り額を直接左右する極めて実務的な基準です。本稿では、税制上の厳密な定義から年収要件の判定基準、年末調整書類の記入手順、間違いやすい落とし穴までを整理し、実効性の高い知識をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉控除対象配偶者とは、「納税者本人の合計所得金額900万円以下(給与年収1,095万円以下)」かつ「配偶者の合計所得金額95万円以下(給与年収150万円以下)」の条件を満たす配偶者を指す。
- 要点2:年末調整での最終精算を待たず、毎月の給与計算時点で「扶養親族等の数」に配偶者をカウントして源泉徴収税額を軽減するための制度的枠組みである。
- 要点3:「配偶者控除」「配偶者特別控除」「同一生計配偶者」とは年収基準や適用目的が異なるため、書類ごとの書き分けと所得見積もりの正確な管理が不可欠となる。
源泉控除対象配偶者とは一体誰のこと?配偶者控除との決定的な違いと仕組み
源泉控除対象配偶者とは、給与所得者が毎月受け取る給与や賞与の源泉徴収税額を計算する際、扶養親族等の数に1人としてカウントできる配偶者を指します。税法上の正式な定義では、以下の2つの要件を同時に満たす人物と規定されています。
- 納税者本人の合計所得金額判定基準:900万円以下(給与収入のみの場合は年収1,095万円以下)
- 配偶者の合計所得金額:95万円以下(給与収入のみの場合はパート年収150万円以下)
多くの人が混同する「配偶者控除」との決定的な違いは、「どのタイミングで税負担を軽減するか」という運用の違いにあります。配偶者控除は、1年間の所得が確定した年末調整や確定申告の段階で適用される所得控除そのものを指します。これに対して源泉控除対象配偶者は、年間の税負担を毎月の給与天引きの段階から先回りで反映させるための実務上の区分です。
かつての税制では、配偶者の年収が103万円以下でなければ毎月の源泉徴収税額表に反映できませんでした。しかし、税制改正によって配偶者特別控除の満額適用枠が拡大されたことに伴い、毎月の源泉徴収段階でも配偶者の年収150万円までを反映できるように新設されたのが「源泉控除対象配偶者」の枠組みです。
【2026年最新データ比較】配偶者控除・同一生計配偶者・源泉控除対象配偶者の違い一覧
税務申告書には似通った用語が複数登場し、現場の混乱を招いています。それぞれの制度が持つ目的と適用基準を整理した比較表が以下となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 源泉控除対象配偶者 | ・本人年収:1,095万円以下 ・配偶者年収:150万円以下 | 毎月の給与計算用(扶養親族等の数に+1人) | 毎月の手取りを最大化する実務項目。夫婦双方の年収上限チェックが必須。 |
| 控除対象配偶者(配偶者控除) | ・本人年収:1,195万円以下 ・配偶者年収:103万円以下 | 年末調整・確定申告での所得控除(最大38万円) | 本人の年収が1,095万円を超えても1,195万円以下なら適用可能な控除枠。 |
| 同一生計配偶者 | ・本人年収:制限なし ・配偶者年収:103万円以下 | 障害者控除の適用判定や住民税の非課税限度額計算 | 本人高所得で配偶者控除が使えない場合でも、障害者控除適用等の土台となる定義。 |
| 配偶者特別控除の対象配偶者 | ・本人年収:1,195万円以下 ・配偶者年収:103万円超〜201.6万円未満 | 年末調整・確定申告での段階的控除(1万〜38万円) | パート収入150万円を超えても段階的に控除を受けられる制度的セーフティネット。 |
年収要件900万円以下とパート収入103万・150万円の壁を完全攻略
「源泉控除対象配偶者 年収要件 900万円以下」という文言は所得ベースの基準であり、給与収入に換算すると1,095万円以下となります。会社員の場合、給与所得控除として195万円が差し引かれるため、額面年収が1,095万円であれば合計所得金額はジャスト900万円です。
一方、配偶者側の年収要件である「合計所得金額95万円以下」は、給与所得控除の最低額55万円を加算することで給与年収150万円以下と算出されます。世間で広く知られる「パート収入 103万円 150万円の壁」において、150万円という数字はこの源泉控除対象配偶者の上限ラインおよび配偶者特別控除の満額(38万円)適用ラインと一致しています。
配偶者のパート年収が103万円を超えても、150万円以下であれば配偶者特別控除によって満額の控除が受けられます。そのため、毎月の源泉徴収税額表においても配偶者年収150万円以下の世帯は「扶養1人」として扱い、最初から手取りを多く支給する設計が採られています。

【実態検証】利用者の生の声と現場目線で見えたリアル
国税庁や企業の労務担当者に寄せられる相談事例、税務相談窓口の現場取材からは、制度に対する誤認が数多く浮き彫りになっています。
「年末調整の書類で『源泉控除対象配偶者』の欄を空欄にして提出してしまい、1年間毎月の給与から余分に所得税を引かれていた」(都内メーカー勤務・30代男性)という声や、「妻の年収が120万円になったため、103万円を超えたから該当しないと思い込んで記載を外してしまった」(金融機関勤務・40代男性)といった実務ミスが目立ちます。
税理士会関係者への取材によると、「源泉控除対象配偶者の欄に記載し忘れても、年末の『給与所得者の配偶者控除等申告書』で正しく計算すれば、最終的な年末調整で差額は全額還付される」と説明されています。しかし、毎月の手取りキャッシュフローを安定させる観点からは、年度初めの扶養控除等申告書の段階から正確に申告しておくことが合理的です。
一般に知られていない盲点とネットの誤解
ネット上のQ&AコミュニティやSNSでは、「源泉控除対象配偶者に該当すれば配偶者自身の税金もゼロになる」という致命的な誤解が散見されますが、これは明確な誤りです。
源泉控除対象配偶者は、あくまで「納税者本人(夫や妻)の税負担をどう軽減するか」を決めるための基準に過ぎません。配偶者自身の所得税は年収103万円を超えた時点で発生し、住民税は自治体基準(概ね年収93万〜100万円超)で課税されます。さらに社会保険料の扶養基準(年収106万円や130万円の壁)は税制とは全く別の枠組みで判定されます。
また、源泉控除対象配偶者の対象外となる代表的な理由には次のパターンがあります。
- 本人の年収が1,095万円(所得900万円)を超えている場合:配偶者の年収がいくら低くても源泉控除対象配偶者には該当しません。
- 配偶者の年収が150万円(所得95万円)を超えている場合:年末の配偶者特別控除の段階的適用対象にはなり得ますが、源泉控除対象配偶者からは外れます。
- 青色事業専従者給与の支給を受けている場合:自営業の配偶者で専従者給与を受け取っている場合は対象外となります。
【実務解説】給与所得者の扶養控除等申告書と配偶者控除等申告書の正しい書き方
年末調整の手続きを円滑に進めるため、関連書類ごとの具体的な記入ポイントを整理します。
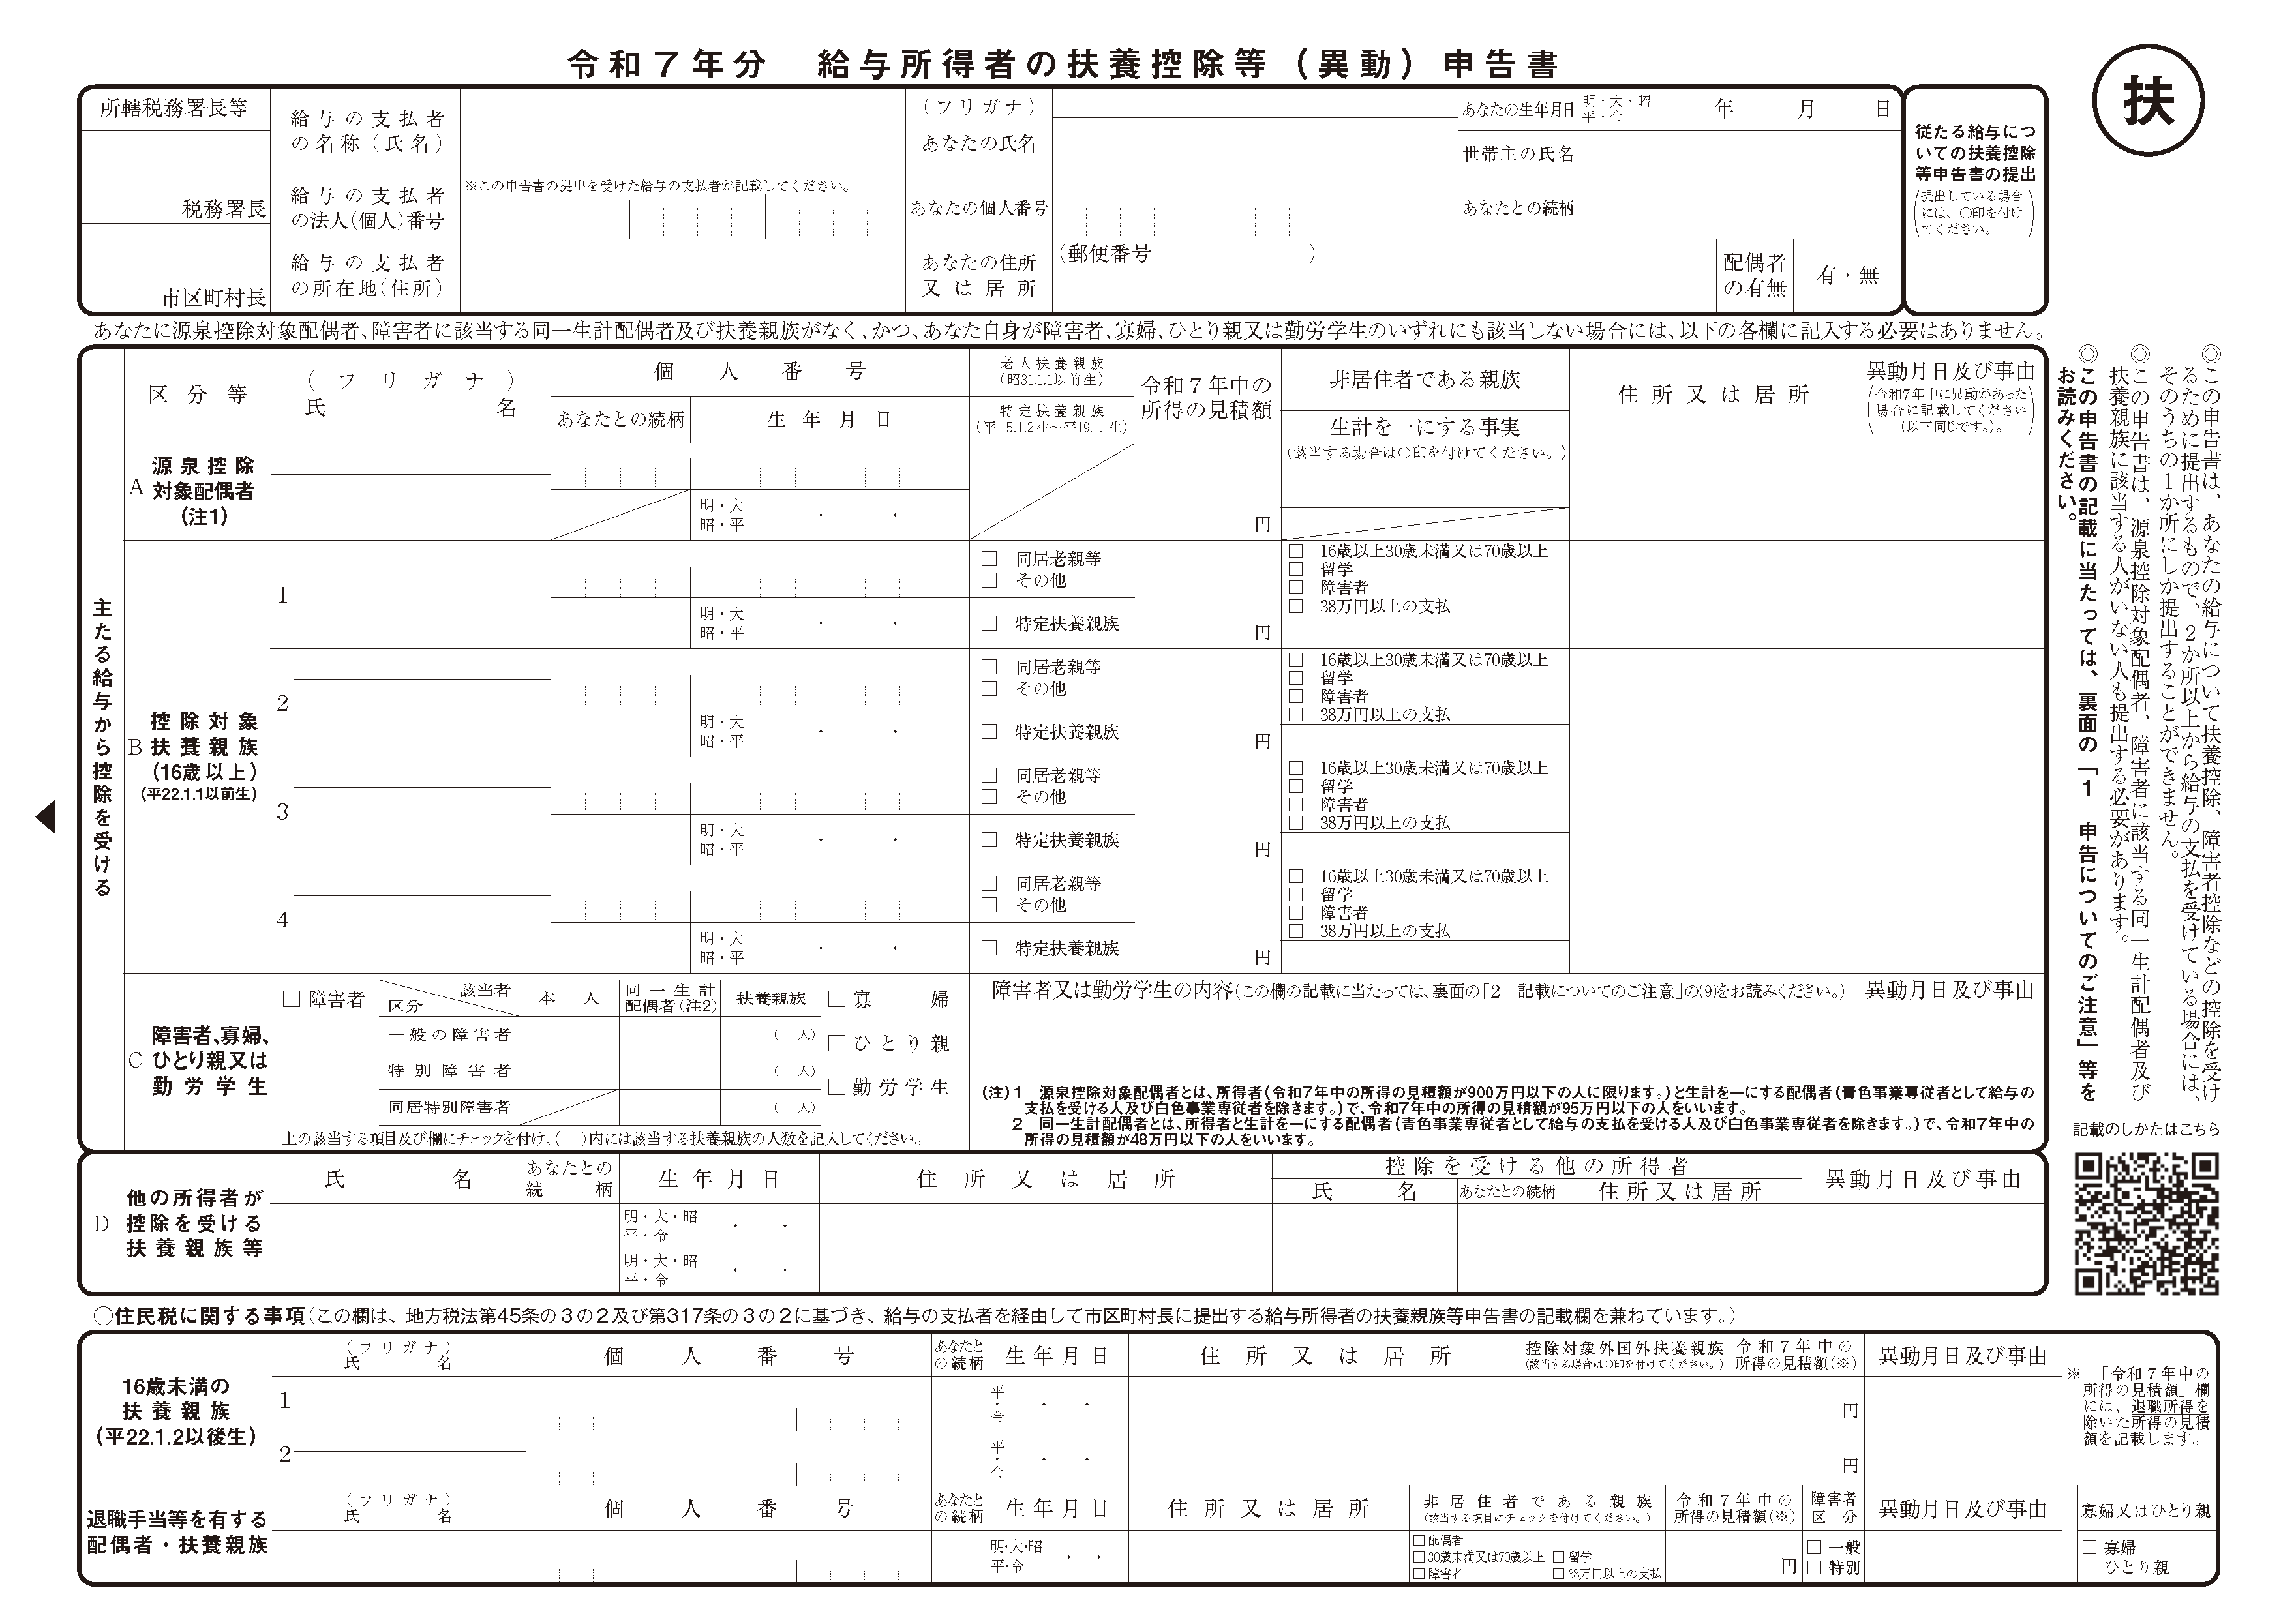
給与所得者の扶養控除等申告書 記入例
毎年秋に翌年分として提出する「給与所得者の扶養控除等(異動)申告書」の「A 源泉控除対象配偶者」欄には、以下の手順で記入します。
- 氏名・生年月日・マイナンバー・住所:配偶者の基本情報を正確に記載。
- あなたの本年中の所得の見積額:納税者本人の見積所得が900万円以下であることを確認。
- 配偶者の本年中の所得の見積額:配偶者の給与収入から55万円を引いた額(例:年収120万円なら所得65万円)を記入。
年末調整 配偶者控除等申告書 書き方
11月〜12月に当年度の確定情報として提出する「給与所得者の配偶者控除等申告書」では、本人と配偶者双方の実際の所得金額を計算し、控除区分のマトリクス判定を行います。ここで配偶者控除(最大38万円)または配偶者特別控除(最大38万円〜1万円)の最終適用額が算出され、1年間の所得税が清算されます。
源泉徴収票と確定申告での確認ポイント
12月または翌年1月に交付される源泉徴収票の「控除対象配偶者の有無等」の欄には、配偶者控除の対象となった場合に「有」と印字されます。また、自営業者や給与年収2,000万円超で確定申告を行う場合、確定申告書Bには「源泉控除対象配偶者」という欄はなく、直接「配偶者控除」または「配偶者特別控除」の欄に控除額を記入して申告します。
税制改正の潮流と世帯防衛|共働き時代に知るべき賢い選択
2026年最新の税制議論では、働き方に中立な税制の構築を目指し、いわゆる「年収の壁」に対する見直しや給与所得控除・各種人的控除の再編が継続的に議論されています。昭和から平成にかけて定着した「主たる稼ぎ手+専業主婦(夫)」を前提とする税制モデルは、共働き世帯が主流となった現代において過渡期を迎えています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務申告において源泉控除対象配偶者の申告を積極的に活用すべきケースと、慎重な所得見積もりが求められるケースの判断基準は以下の通りです。
- 迷わず申告すべき世帯:
- 本人の年収が900万円台以下で安定しており、配偶者のパート年収が年間100万〜130万円程度に確実に収まる世帯。毎月の給与手取り額が増加し、家計の資金繰りが向上します。
- 年収見積もりに慎重になるべき世帯:
- 本人の業績賞与などで年収が1,095万円(所得900万円)の境界線を跨ぐ可能性がある世帯。
- 配偶者が副業や残業を増やし、年末に年収150万円(所得95万円)を超過しそうな世帯。
- ※期初に源泉控除対象配偶者として申告し、年末に基準を超過した場合、年末調整時にそれまで軽減されていた税額が一括追徴され、12月の手取り給与が大幅に減少するリスクがあります。
【源泉 控除 対象 配偶 者 と は】に関するよくある質問(FAQ)
Q1:妻のパート年収が120万円の場合、源泉控除対象配偶者になりますか?
A1:夫(納税者本人)の給与年収が1,095万円(合計所得金額900万円)以下であれば該当します。配偶者の年収120万円から給与所得控除55万円を引いた所得は65万円となり、要件である「所得95万円以下(年収150万円以下)」を十分に満たします。
Q2:夫の給与年収が1,200万円あります。妻が専業主婦(年収0円)でも源泉控除対象配偶者に該当しますか?
A2:該当しません。夫の合計所得金額が900万円(給与年収1,095万円)を超えているため、源泉控除対象配偶者の対象外となります。なお、夫の年収が1,195万円以下であれば、年末調整の「配偶者控除等申告書」を通じて配偶者控除(段階的縮小額)を受けることは可能です。
Q3:年末調整で申告書を出し忘れた場合、確定申告でリカバリーできますか?
A3:可能です。会社の年末調整で配偶者控除等の適用が漏れていた場合でも、翌年3月15日までに確定申告書を提出(または還付申告)することで、納め過ぎた税金の還付を受けられます。
Q4:配偶者が個人事業主(フリーランス)の場合の判定基準はどうなりますか?
A4:給与年収ではなく「事業収入から必要経費(および青色申告特別控除)を差し引いた合計所得金額」で判定します。配偶者の事業所得が年間95万円以下であり、かつ本人の合計所得金額が900万円以下であれば、源泉控除対象配偶者として申告可能です。
まとめ:今後の動向と失敗しないための判断基準
「源泉控除対象配偶者」は、毎月の給与計算で税額負担を最適化するために設計された実務的な仕組みです。本人年収1,095万円以下、配偶者年収150万円以下という「2つの上限ライン」を正確に把握しておくことで、記載漏れによる手取り減少や、見積もりミスによる年末の一括追徴を防ぐことができます。
税制や社会保険の仕組みは年々アップデートが続いています。世帯全体の働き方や年間収入を定期的にシミュレーションし、正しい知識を持って申告書を作成することが、賢い家計防衛の第一歩となります。 (出典: 源泉 控除 対象 配偶 者 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。