ゆうちょキャッシュカードが使えない?磁気不良と再発行の真相【2026】
給料日や支払いの直前、郵便局やコンビニのATMにカードを差し込んだ瞬間に鳴り響く無機質な警告音と、画面に表示される「お取り扱いできません」の文字。預金残高はあるはずなのに現金が引き出せない焦燥感は、日常生活を一瞬で停滞させます。日本全国で約1億2000万口座を抱えるメガインフラであるゆうちょ銀行において、キャッシュカードに関するトラブル相談は窓口でも後を絶ちません。
キャッシュレス決済が完全に浸透した2026年現在も、現金決済のバックアップや各種引き落としの基盤として、キャッシュカードの重要性は揺らいでいません。カードが突然認識されなくなる背景や郵送物が手元に届かない構造的原因、さらには2026年現在の正確な再発行コストとタイムラグまで、現場の実態と公式規定の双方から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:カードが使えない主因はスマートフォンの磁石による磁気不良と暗証番号の連続誤入力であり、店舗窓口での即日再発行は物理的に不可能。
- 要点2:再発行手続きから手元に届くまでは原則として約1週間から10日を要し、摩耗や汚損などの過失による再発行には所定の手数料が発生する。
- 要点3:カード到着を待つ間の現金確保には「通帳と届出印による窓口出金」または「ゆうちょ通帳アプリ」のスマホATM連携が極めて有効な代替策となる。
【急に使えない・届かない真相】エラーの元凶とATM前で起きているトラブルの実態
ATMにキャッシュカードを挿入しても即座に押し戻されてしまう場合、利用者が直面しているゆうちょキャッシュカード使えない理由は主に3つの要因に分類されます。最も圧倒的な割合を占めるのがカード内部のデータ破損、次いで暗証番号相違によるセキュリティロック、そして口座自体の利用制限です。
なかでも急増しているトラブルがゆうちょ銀行磁気不良です。近年普及しているスマートフォンケースのマグネット式留め具やスマートキー、ワイヤレスイヤホンの充電ケースなど、強力な磁気を放つ機器と一緒にカードを鞄やポケットへ入れて保管することで、カード背面の磁気ストライプデータが破壊される事案が頻発しています。ATMの読み取りヘッドが磁気情報を感知できなくなると、機械は安全策として即座に取引を中止します。
また、本人による操作ミスで見落とせないのが暗証番号のロックです。ゆうちょ銀行では連続して所定回数(原則として同日・日をまたいで通算3回)暗証番号を誤力すると、第三者による不正引き出しを防ぐため自動的に機械処理が停止します。この状態に陥ると、翌日になっても自動解除されることはなく、正規のゆうちょ暗証番号ロック解除の手続きを完了するまで該当カードは一切利用できなくなります。
一方、新規口座開設や更新時にカードが手元へ運ばれてこないトラブルも多発しています。ゆうちょキャッシュカード届かないと訴えるケースの多くは、郵便局が送付する際の「転送不要」扱いの簡易書留に起因します。引っ越し時に郵便局へ転居届を出していても、防犯上の理由から転送不要郵便は新住所へ自動転送されず、差出人であるゆうちょ銀行へ返送されてしまいます。さらに、不在連絡票の見落としで保管期限(7日間)を経過した場合も同様に回収されてしまうため、配送状況の追跡が不可欠です。

噂の真偽を徹底検証|再発行の手数料・所要日数と「即日交付」のウソ
インターネット上やSNSでは「郵便局の窓口へ行けば、その場で新しいキャッシュカードを作ってもらえる」という言説が散見されます。しかし、現場の業務実態を精査するとゆうちょ即日発行の真相は完全に「不可」です。かつて昭和から平成初期の時代に一部窓口で行われていた機械打ち出しサービスと混同されているケースが多いものの、セキュリティ基準が高度化した現代において、店舗窓口にカードのエンボス加工や生体認証・ICチップの書き込み設備は配置されていません。
すべての物理カードは専門のセキュリティセンターで集中発行され、書留郵便で郵送される厳格なワークフローが敷かれています。そのため、窓口やWebでゆうちょキャッシュカード再発行を申請してから自宅に実物が届くまでには、最低でも約1週間から10営業日(ゴールデンウィークや年末年始を挟む場合は2週間程度)の猶予を見込む必要があります。
経済的な負担として留意すべきなのがゆうちょ再発行手数料です。2020年代以降、金融機関各社における各種手数料体系の見直しが進むなか、ゆうちょ銀行でもカード再発行の有償化ルールが厳格に運用されています。
利用者の故意・過失による紛失、著しい汚損、磁気ストライプの物理的破損、および暗証番号失念に伴う作り直しの場合は、1枚あたり1,100円(税込)の発行手数料が徴収されます。ただし、カード自体の自然劣化やチップの内部不具合による接触不良、または発行から短期間での機械的エラーと窓口で認定された場合に限り、無償交換の対象となる規定です。申請時は窓口担当者へ破損に至った状況を正確に伝える必要があります。
【データ徹底比較】再発行・切り替え・代替手段のコストと利便性
カードの機能不全に直面した際、従来の物理カードをそのまま作り直すことだけが唯一の解決策ではありません。多機能型のデビットカードへ切り替える選択肢や、カードレスで入出金を行うアプローチも台頭しています。選択肢ごとの費用、所要時間、メリットとデメリットを一覧で比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 通常ICカード再発行 | 手数料:1,100円(過失時) 日数:1週間〜10日 | 大手他行:1,100円〜2,200円 日数:1〜2週間 | 最もオーソドックス。ゆうちょICキャッシュカードとしての単機能維持を望む高齢者や現金派に堅実。 |
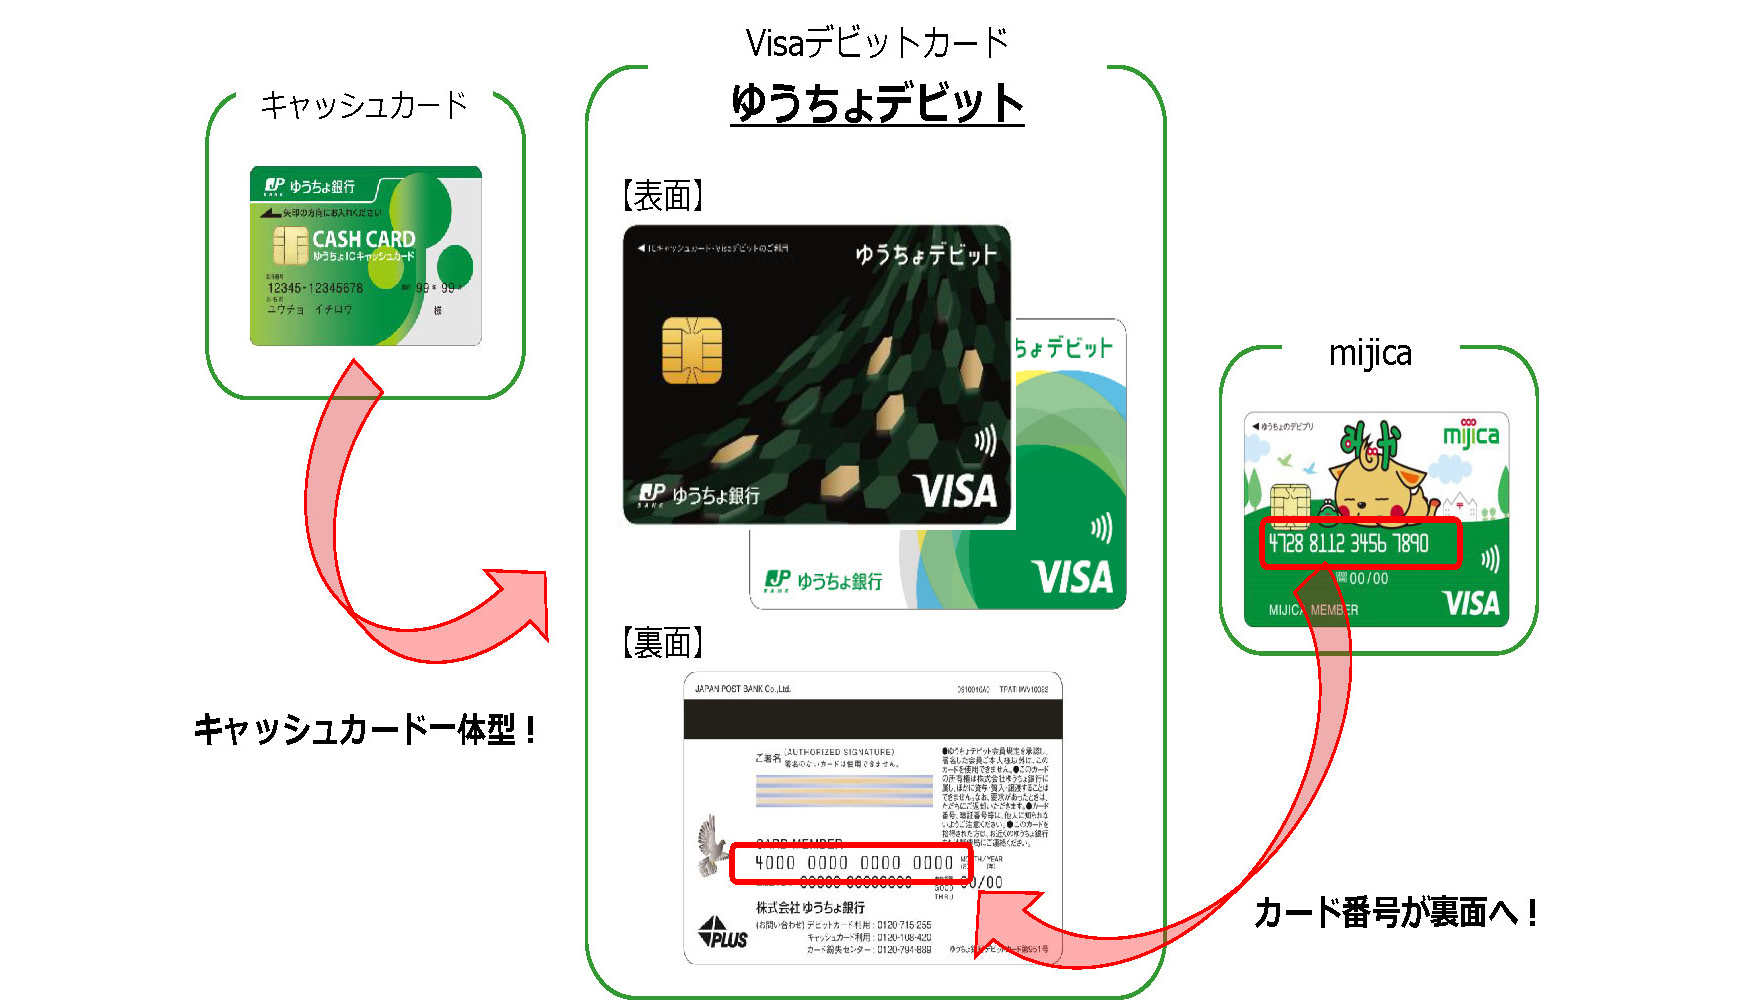
| デビット機能付きへの切替 | 年会費:永年無料 発行手数料:条件付き無料 日数:約1週間〜10日 | 年会費無料が主流 還元率0.5%〜1.0% | ゆうちょデビットカード切り替えを選ぶことで、再発行手数料を抑えつつキャッシュレス決済への統合が可能。 |
| 通帳アプリ(スマホATM) | 利用料:無料 即時発行・即日利用可能 ATM引き出し:QRコード読取 | ネット銀行等で一般化 メガバンクも順次対応 | カード破損時の最速緊急手段。ゆうちょ通帳アプリ連携を事前に済ませていれば、カード紛失中も現金の出入金が可能。 |
| 窓口での直接出金(代行) | 手数料:窓口引き出しは無料 (通帳・届出印が必須) | 他行窓口:通帳・印鑑で即日出金可能 | カード到着前の確実な現金調達手段。ただし平日9時〜16時(一部18時)の営業時間縛りを受ける。 |
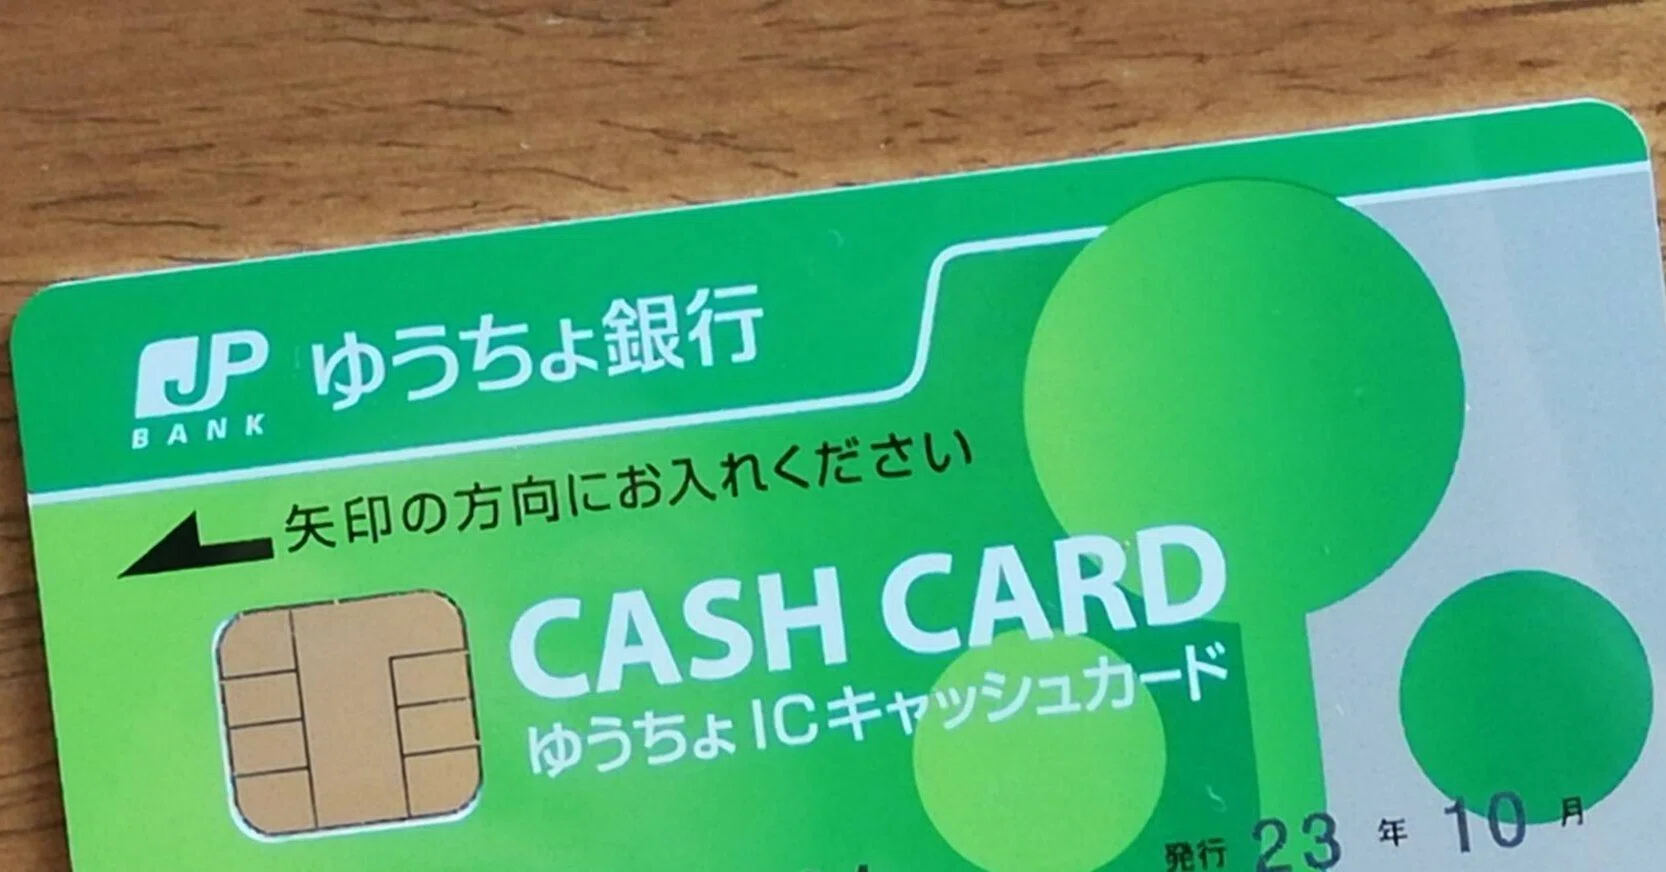
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、Q&Aサイトを観察すると、窓口に駆け込んだ利用者と局員との間で生じる「認識のズレ」が浮き彫りになります。現場取材を通じて収集された利用者の生々しい体験談からは、手続きの落とし穴が鮮明に見えてきます。
「給料日にスーパーの買い出しへ行こうとして暗証番号を立て続けに間違えてしまい、画面がフリーズ。窓口に泣きついたものの『本人確認書類と届出印がないとロック解除の手続きすら受け付けられない』と言われ、その日の夕食代が払えなかった」(30代会社員)
「スマホと一緒にカードをポケットに入れて持ち歩いていたら、1ヶ月で2回も磁気不良を起こした。局員さんに『強い磁石が付いたケースは磁気ストライプを一瞬で狂わせます』と説明され、カードケースを完全に分けることになった」(40代主婦)
窓口に出向く際に必須となるゆうちょ窓口手続き必要書類の不備も、手続きを長期化させる要因です。暗証番号のロック解除や再発行を行う場合、以下の3点を揃えて窓口へ持参することが絶対条件となります。
- 利用できなくなったキャッシュカード(紛失の場合は不要)
- 該当口座の通帳(現在発行されている場合)
- お届け印(登録印鑑)
- 公的な本人確認書類(運転免許証、マイナンバーカード、在留カード等の顔写真付き原本)
「印鑑レス口座」を選択している場合を除き、印鑑相違や印鑑忘れがあると窓口での申請が一切受理されません。特に改姓後に口座名義や印鑑の更新を行っていないケースでは、名義変更手続きが先決となり、追加の戸籍謄本提出を求められるなど解決までに膨大な時間を浪費することになります。
一般に知られていない盲点とネットの誤解
ネット上の情報には、古い規約や誤った思い込みに基づくアドバイスが溢れています。利用者が特に勘違いしやすい2つの大きな盲点を検証します。
盲点1:「暗証番号は窓口へ行けばその場ですぐ教えてもらえる」という誤解
「窓口の端末で局員が顧客画面を見れば、登録してある4桁の暗証番号を教えてくれるはずだ」と誤解している利用者が後を絶ちません。しかし、厳格な金融コンプライアンスのもと、暗証番号は暗号化されてシステム深部に保存されており、ゆうちょ銀行の職員であっても画面上で閲覧することは不可能です。
暗証番号を完全に失念した場合は、窓口で「暗証番号照会」の請求書を提出し、後日郵送されてくる通知ハガキで確認するか、カードそのものを廃止して再発行するかの二者択一を迫られます。その場で口頭開示されることは絶対にありません。
盲点2:「カードの限度額は引き下げられているだけで壊れていない」ケース
機械にカードを吸い込まれず、エラーコードだけが出て取引が終了する場合、カードの破損ではなくゆうちょ限度額引き引き上げや制限の設定が引き金になっている事態が少なくありません。ゆうちょ銀行では特殊詐欺や不正送金被害の激増を受け、長期間利用がない口座や特定の取引において、ATM出金限度額がデフォルトで低額(例:50万円以下、場合によっては一時的に10万円以下)に自動引き下げられていることがあります。
高額な医療費や冠婚葬祭の支払いでまとまった現金を下ろそうとした際、「限度額オーバー」によってエラーが発生しているにもかかわらず、本人は「磁気不良で使えなくなった」と思い込んでしまう事例が多発しています。ATM画面に表示されるエラーコード(取扱不可の理由コード)を冷静に確認することが重要です。
【プロの結論】デジタル化の落とし穴とおすすめできる人・慎重になるべき人の判断基準
金融インフラが急速にアプリやコード決済へとシフトする過渡期において、物理キャッシュカードとの付き合い方には明確なリテラシーが求められます。単に「カードが壊れたから再発行する」という受動的な対応から脱却し、自身のライフスタイルに即した管理体系を再構築すべき局面です。
社会構造的に見ると、ATM網の縮小や各種物理カードの手数料有料化は不可逆な潮流です。カードトラブルを機に、スマートフォンを用いた最新の入出金基盤へ移行すべき層と、敢えて物理的な管理を死守すべき層の境界線は明確に分かれます。
ゆうちょデビットやアプリ連携へ移行すべき人の条件
- 日常の買い物をキャッシュレスで完結させている人:現金の出金頻度が月に1〜2回程度であれば、物理カードを持ち歩くリスクそのものを排除すべきです。ゆうちょデビットカード切り替えを行えば、Visa/Mastercard加盟店での即時引き落としが可能となり、ATMへ足を運ぶ回数そのものを激減させられます。
- スマホの操作に抵抗がない人:ゆうちょ通帳アプリ連携を設定しておけば、カードを財布から出さずともATM画面のQRコードをスキャンするだけで現金を入出金できます。万一のカード破損時にも資金移動が滞りません。
物理ICキャッシュカードの保有・再発行を徹底すべき人の条件
- スマートフォンの紛失・故障リスクを極度に嫌う人:端末のバッテリー切れやOSアップデートの不具合によって決済手段が遮断されるリスクを避けるためには、堅牢なゆうちょICキャッシュカードを単体で保有し、非常用資金として現金を確保するルートを残すのが合理的です。
- 家計管理を現金袋分けで行っている人:生活費を細かく現金で引き出して管理する習慣がある場合、アプリATMの操作手間に比べて物理カードの挿入・暗証番号入力の方が迅速に完了します。ただし、磁気保護ケースの導入が必須条件となります。
【ゆうちょ キャッシュ カード】に関するよくある質問(FAQ)
Q1:暗証番号を3回間違えてロックされた場合、窓口に行かないと解除できませんか?
A1:はい。安全基準に基づき、自動的にロックが解除されることはありません。口座名義人本人が、利用できなくなったキャッシュカード、通帳、お届け印、および運転免許証やマイナンバーカードなどの顔写真付き本人確認書類を持参の上、郵便局・ゆうちょ銀行の貯金窓口でロック解除(または暗証番号変更・再発行)の手続きを行う必要があります。
Q2:再発行の手続き中、手元にカードがない期間はどうやって口座からお金を引き出せばいいですか?
A2:2つの方法があります。1つ目は、営業時間内に郵便局・ゆうちょ銀行の窓口へ「通帳」と「お届け印」、「本人確認書類」を持参して直接出金する方法です。2つ目は、事前に「ゆうちょ通帳アプリ」の登録を完了していれば、アプリ対応ATMでスマートフォンの画面に表示されるQRコードを読み取ることで、物理カードがなくても現金の引き出しが可能です。
Q3:引っ越したばかりで再発行カードが届きません。郵便局で受け取ることはできますか?
A3:原則として窓口での直接受取はできません。キャッシュカードは防犯上「転送不要」扱いの簡易書留で送られるため、現住所と登録住所が一致していない場合は自動的に郵便局からゆうちょ銀行の集中管理センターへ返送されます。返送された場合は、まず窓口やアプリで住所変更手続きを完了させた後、再送依頼を行う必要があります。
Q4:カードの磁気不良は、窓口に持ち込めばその場で磁気を復活させてもらえますか?
A4:一部の窓口端末で軽微な磁気エラーの回復処理(磁気データの再書き込み)を試みてもらえる場合がありますが、カード内部のICチップ破損や物理的なストライプの削れ・剥がれがある場合は修復できません。その場で回復しなかった場合は、必然的に有料または無償でのカード再発行手続き(郵送で約1週間から10日)へ移行します。
まとめ:今後の動向と失敗しないための判断基準
金融機関のデジタルシフトが一段と加速するなかで、キャッシュカードにまつわるトラブルは「現金が必要な緊急事態」に直面して初めて顕在化します。磁気ストライプの破損や暗証番号ロックの制約、そして再発行に伴うタイムラグは、セキュリティの厳格化に伴い今後も緩和される見込みはありません。
カードの突発的なトラブルで資金アクセスが遮断されるリスクを防ぐための防衛策は極めてシンプルです。物理カードをスマートフォンや磁石付き留め具と同一のポケットに放置しない物理的管理の徹底と、万一の破損に備えた「ゆうちょ通帳アプリ」の事前セットアップです。二重のアクセス手段を確保しておくことこそが、トラブルによる生活の麻痺を回避する最も賢明なリスクヘッジとなります。 (出典: ゆうちょ キャッシュ カード(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。